ทำงานฟรี 2-4 เดือน! ภาษีเงินเดือนของชาวติดหรู
ภาษีเงินเดือนของชาวติดหรู กางบัญชีว่าเงินเดือน 200,000 ถึง 2 ล้านจ่ายปีละเท่าไหร่ และเท่ากับทำงานฟรีกี่เดือน
ภาษีเงินเดือนของผู้มีรายได้สูงคิดจากเงินได้สุทธิ ไม่ใช่เงินเดือนเต็มจำนวน เงินเดือน 200,000 บาท จ่ายภาษีปีละ 437,000 บาท ส่วนเงินเดือน 2,000,000 บาท จ่ายปีละ 7,859,000 บาท เทียบเป็นจำนวนเดือนที่ทำงานโดยไม่ได้เงินแล้วอยู่ที่ 2.2 ถึง 3.9 เดือน และเพดานลดหย่อนรวมของภาษีเงินเดือนไม่ได้ขยายตามรายได้
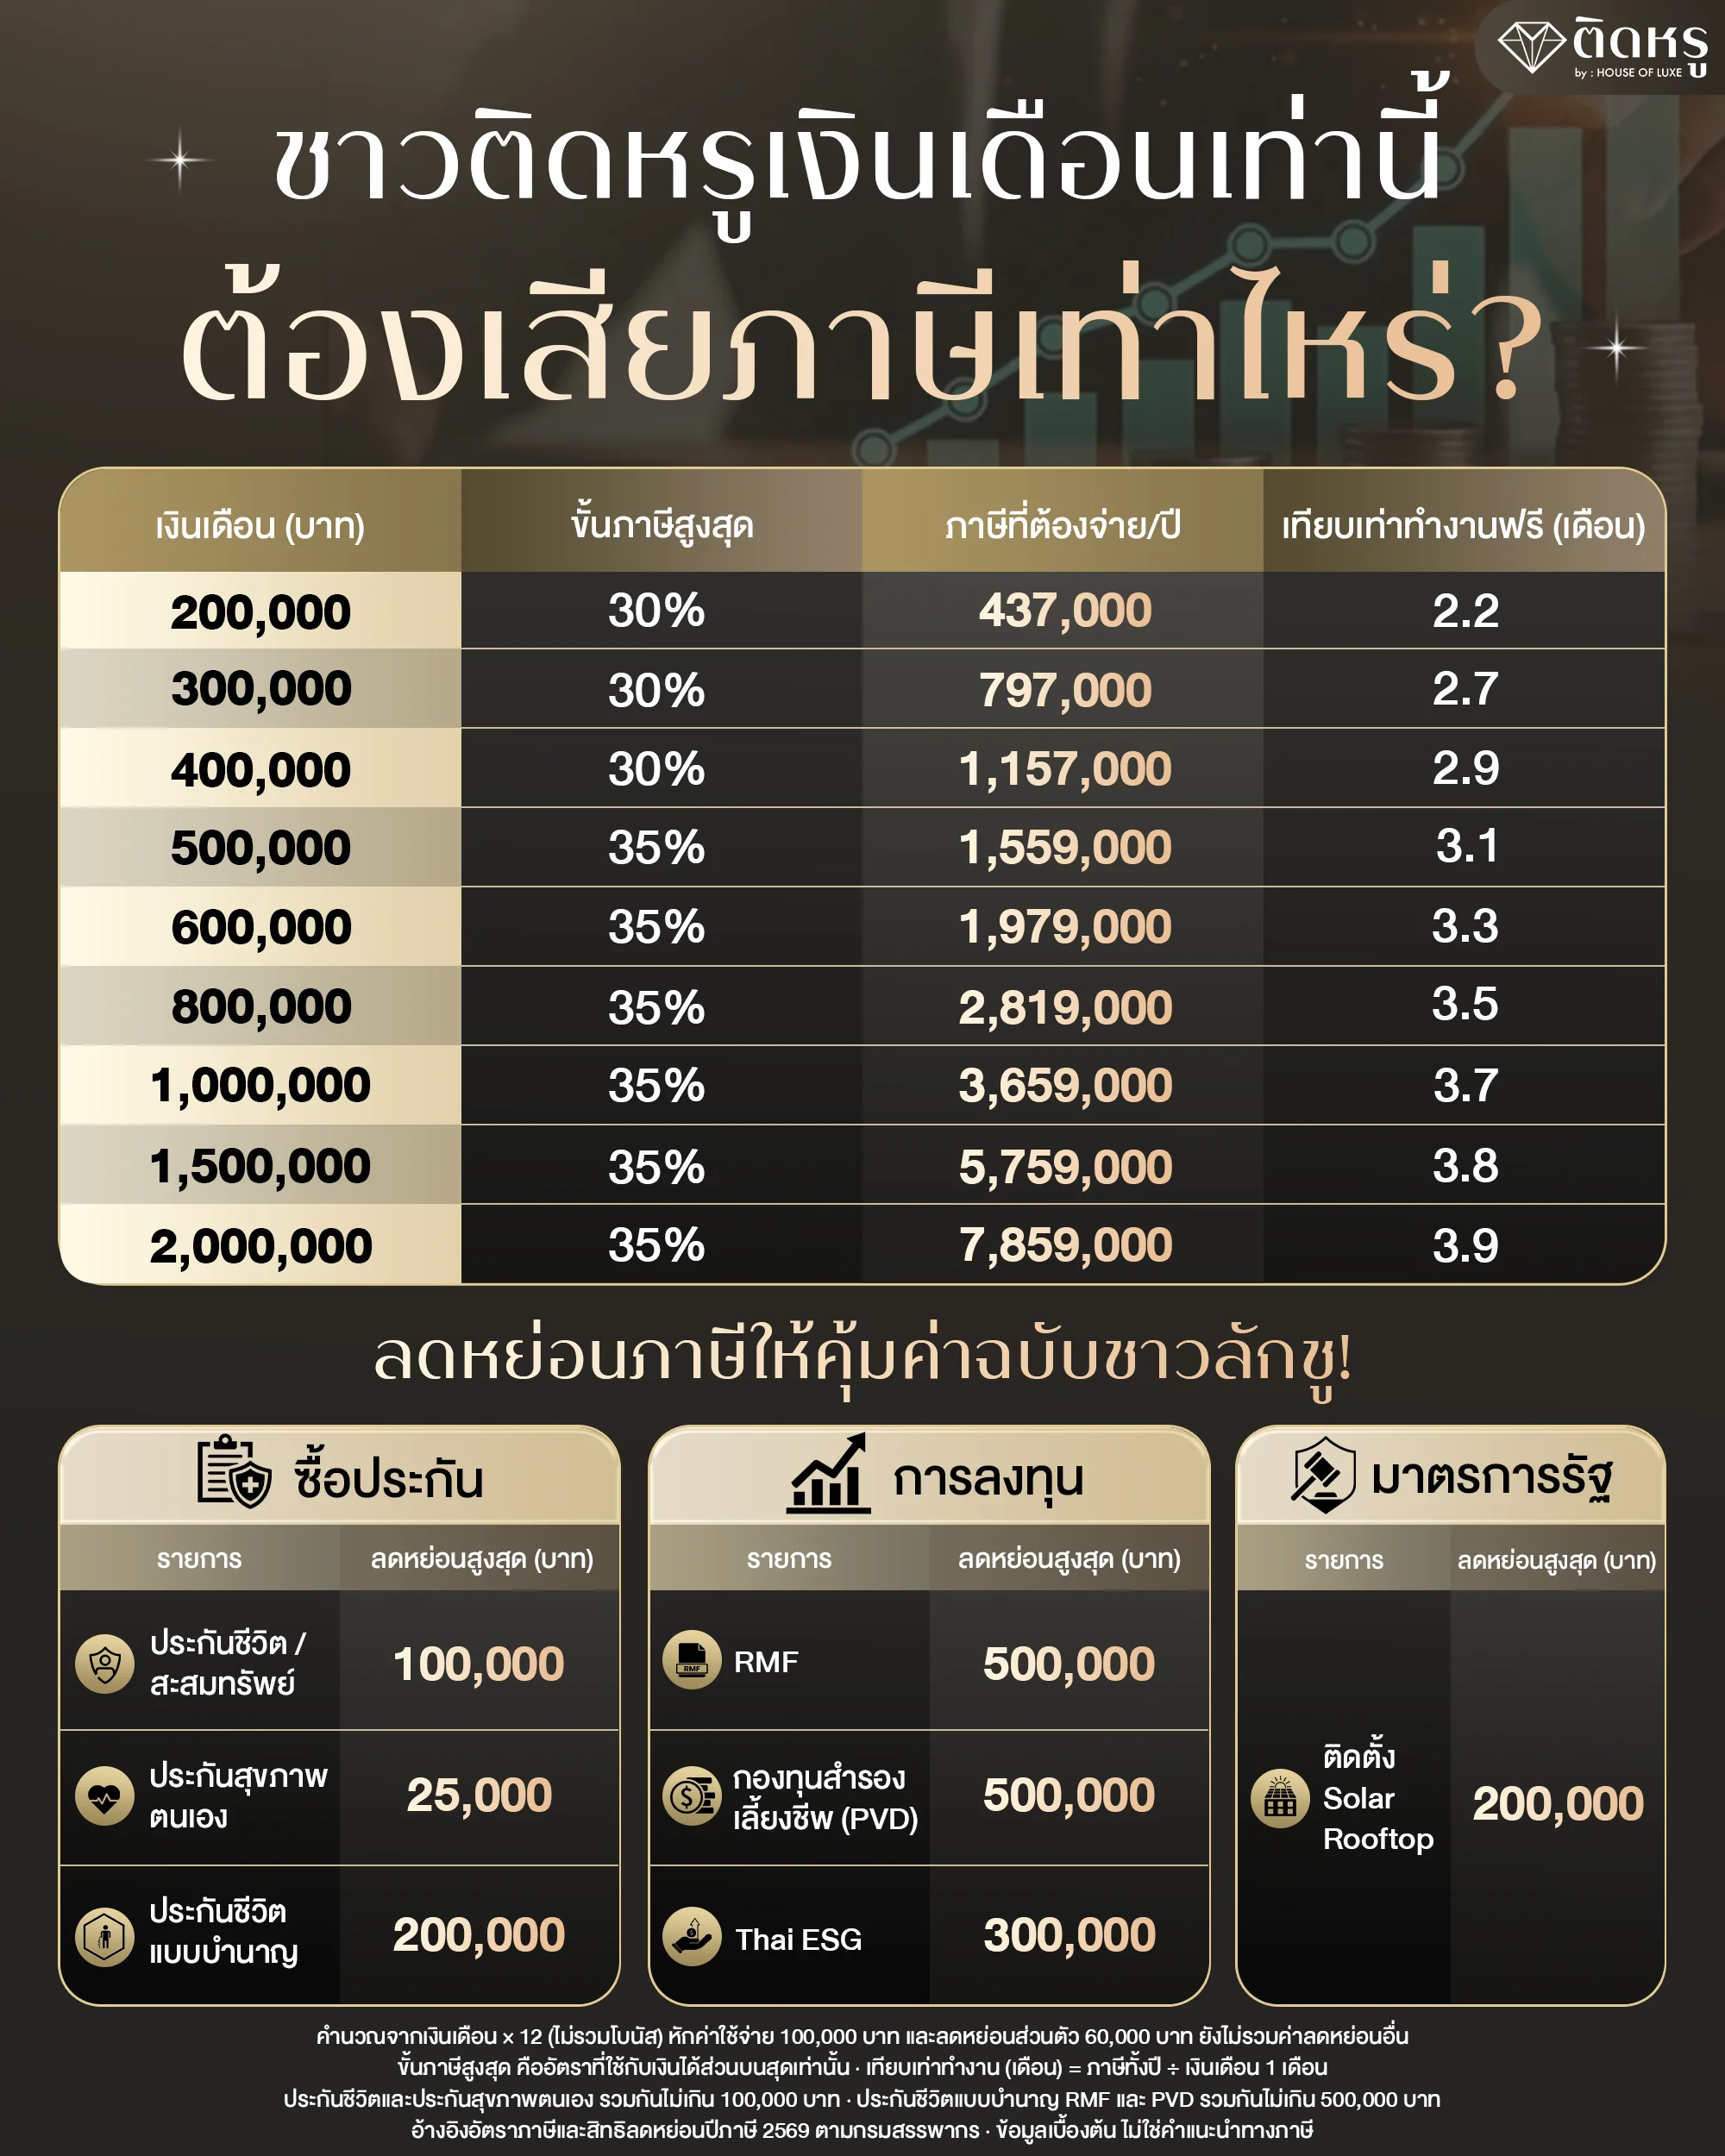
เงินเดือนเท่าไหร่ จ่ายภาษีเท่าไหร่ และเท่ากับทำงานฟรีกี่เดือน
ตัวเลขทั้ง 9 บรรทัดคิดจากเงินเดือนคูณ 12 ไม่รวมโบนัส หักค่าใช้จ่าย 100,000 บาท และลดหย่อนส่วนตัว 60,000 บาท โดยยังไม่ใส่ค่าลดหย่อนอื่นเลย:
| เงินเดือนต่อเดือน | ขั้นภาษีสูงสุดที่ชน | ภาษีที่จ่ายทั้งปี | เท่ากับทำงานฟรี (เดือน) |
|---|---|---|---|
| 200,000 บาท | 30% | 437,000 บาท | 2.2 |
| 300,000 บาท | 30% | 797,000 บาท | 2.7 |
| 400,000 บาท | 30% | 1,157,000 บาท | 2.9 |
| 500,000 บาท | 35% | 1,559,000 บาท | 3.1 |
| 600,000 บาท | 35% | 1,979,000 บาท | 3.3 |
| 800,000 บาท | 35% | 2,819,000 บาท | 3.5 |
| 1,000,000 บาท | 35% | 3,659,000 บาท | 3.7 |
| 1,500,000 บาท | 35% | 5,759,000 บาท | 3.8 |
| 2,000,000 บาท | 35% | 7,859,000 บาท | 3.9 |
คำนวณโดยทีมติดหรู จากบัญชีอัตราภาษีเงินได้บุคคลธรรมดา สมมติว่ามีเฉพาะค่าใช้จ่าย 100,000 บาท และลดหย่อนส่วนตัว 60,000 บาท
ที่มา — บัญชีอัตราภาษีเงินได้ กรมสรรพากร
ทำไมคนเงินเดือน 2 ล้าน ถึงทำงานฟรีนานกว่าคนเงินเดือน 2 แสน?
เพราะอัตราภาษีไทยเป็นขั้นบันได เงินได้ส่วนบนสุดของแต่ละคนจึงเจออัตราไม่เท่ากัน คนเงินเดือน 200,000 บาท มีเงินได้ส่วนบนสุดอยู่ที่ขั้น 30% ส่วนคนเงินเดือน 500,000 บาทขึ้นไป มีเงินได้ส่วนบนสุดอยู่ที่ขั้น 35%
ยิ่งเงินได้สูง สัดส่วนที่ตกอยู่ในขั้นบนก็ยิ่งมาก ตัวเลข 2.2 เดือนของเงินเดือน 200,000 บาท จึงขยับเป็น 3.9 เดือนที่เงินเดือน 2,000,000 บาท ห่างกัน 1.7 เดือน
เส้นที่ข้ามไปขั้น 35% อยู่ที่เงินเดือน 430,000 บาท
ขั้น 35% เริ่มที่เงินได้สุทธิเกิน 5,000,000 บาท เอาค่าใช้จ่าย 100,000 บาทกับลดหย่อนส่วนตัว 60,000 บาทบวกกลับเข้าไป แล้วหารด้วย 12 จะได้เงินเดือน 430,000 บาทพอดี
ใครเงินเดือนต่ำกว่านั้นและไม่มีรายได้อื่น เงินได้ส่วนบนสุดจะยังอยู่ที่ขั้น 30% ส่วนคนที่เงินเดือนเกินเส้นนี้ ทุกบาทที่เพิ่มขึ้นหลังจากนั้นเสียภาษี 35% เท่ากันหมด ไม่ว่าจะเงินเดือน 500,000 หรือ 2,000,000 บาท
คำนวณโดยทีมติดหรู จากเกณฑ์เงินได้สุทธิ 5,000,000 บาทขึ้นไป
ที่มา — บัญชีอัตราภาษีเงินได้ กรมสรรพากร
ขั้นภาษีสูงสุดกับภาษีที่จ่ายจริง ต่างกันตรงไหน?
ขั้นภาษีสูงสุดคืออัตราที่ใช้กับเงินได้ส่วนบนสุดเท่านั้น ไม่ใช่อัตราที่ใช้กับเงินได้ทั้งก้อน คนเงินเดือน 2,000,000 บาท ชนขั้น 35% ก็จริง แต่จ่ายจริง 7,859,000 บาทจากเงินได้ 24,000,000 บาท คิดเป็น 32.7% ของรายได้ทั้งปี
ส่วนคนเงินเดือน 200,000 บาท ชนขั้น 30% แต่จ่ายจริง 437,000 บาทจากเงินได้ 2,400,000 บาท คิดเป็น 18.2% เท่านั้น ตัวเลขบนป้ายขั้นภาษีจึงสูงกว่าภาระจริงเสมอ
ลดหย่อนที่ชาวติดหรูใช้ได้ มีอะไรบ้างและเพดานเท่าไหร่
กลุ่มที่คนรายได้สูงใช้กันมากที่สุดมี 3 กลุ่ม คือประกัน การลงทุนเพื่อเกษียณ และมาตรการรัฐ:
| รายการ | เพดานต่อปี | เงื่อนไขย่อ |
|---|---|---|
| เบี้ยประกันชีวิตและสะสมทรัพย์ | 100,000 บาท | กรมธรรม์ต้องมีอายุตั้งแต่ 10 ปีขึ้นไป |
| เบี้ยประกันสุขภาพตนเอง | 25,000 บาท | รวมกับประกันชีวิตแล้วไม่เกิน 100,000 บาท |
| เบี้ยประกันชีวิตแบบบำนาญ | 200,000 บาท | ไม่เกิน 15% ของเงินได้ |
| กองทุน RMF | 500,000 บาท | ไม่เกิน 30% ของเงินได้ |
| กองทุนสำรองเลี้ยงชีพ (PVD) | 500,000 บาท | ไม่เกิน 15% ของค่าจ้าง |
| กองทุน Thai ESG | 300,000 บาท | ไม่เกิน 30% ของเงินได้ |
| ติดตั้ง Solar Rooftop | 200,000 บาท | สำหรับบ้านอยู่อาศัย ตามเงื่อนไขที่กำหนด |
เพดานของปีภาษี 2569
ที่มา — ลดหย่อนภาษี 2569 กรุงศรี · กองทุนลดหย่อนภาษี เมืองไทยประกันชีวิต · มาตรการ Solar Rooftop การไฟฟ้าส่วนภูมิภาค
กล่องลดหย่อนบวกกันได้ 1.8 ล้าน ที่ใช้จริงได้ 1.1 ล้าน
ถ้าเอาตัวเลขในตารางข้างบนมาบวกกันตรง ๆ จะได้ 1,825,000 บาท แต่ตัวเลขนั้นใช้ไม่ได้จริง เพราะมีเพดานซ้อนอยู่ 2 ชั้น
-
ประกันชีวิตกับประกันสุขภาพตนเอง
รวมกันไม่เกิน 100,000 บาท ไม่ใช่ 125,000 บาท -
กลุ่มเงินออมเพื่อเกษียณ
RMF กองทุนสำรองเลี้ยงชีพ และประกันชีวิตแบบบำนาญ นับรวมกันไม่เกิน 500,000 บาท ไม่ใช่ก้อนละ 500,000 บาท
พอหักเพดานซ้อนออกแล้ว ยอดที่ใช้ได้จริงคือประกัน 100,000 บาท บวกกลุ่มเกษียณ 500,000 บาท บวก Thai ESG 300,000 บาท บวก Solar Rooftop 200,000 บาท รวม 1,100,000 บาท
คำนวณโดยทีมติดหรู จากเพดานรายรายการและเพดานรวมของกลุ่มเงินออมเพื่อเกษียณ
ที่มา — ค่าซื้อหน่วยลงทุน RMF กรมสรรพากร · ลดหย่อนภาษี 2569 กรุงศรี
ส่วนต่าง 725,000 บาท หายไปไหน?
ส่วนต่างนี้ไม่ได้หายไปไหน มันไม่เคยมีอยู่ตั้งแต่แรก กล่องแต่ละกล่องบอกเพดานของรายการนั้นเมื่อใช้เดี่ยว ๆ ไม่ได้บอกว่าบวกกันได้
ที่ต้องระวังคือถ้าวางแผนจากยอดรวม 1,825,000 บาท แล้วซื้อจริงจนเต็มทุกกล่อง เงินส่วนที่เกินเพดานรวมจะไม่ได้สิทธิ์ลดหย่อน คิดเป็นภาษีที่คิดว่าจะประหยัดได้แต่ไม่ได้ 253,750 บาท สำหรับคนที่อยู่ขั้น 35%
มุมของทีมติดหรู — ลดหย่อนเต็มเพดานแล้วประหยัดได้เท่าไหร่
เอา 1,100,000 บาทไปหักออกจากเงินได้สุทธิของแต่ละระดับเงินเดือน แล้วคิดภาษีใหม่ ได้ผลแบบนี้:
| เงินเดือนต่อเดือน | ภาษีก่อนลดหย่อน | ภาษีหลังลดหย่อนเต็ม | ลดลงกี่ % |
|---|---|---|---|
| 200,000 บาท | 437,000 บาท | 150,000 บาท | 65.7% |
| 500,000 บาท | 1,559,000 บาท | 1,187,000 บาท | 23.9% |
| 1,000,000 บาท | 3,659,000 บาท | 3,274,000 บาท | 10.5% |
| 2,000,000 บาท | 7,859,000 บาท | 7,474,000 บาท | 4.9% |
คำนวณโดยทีมติดหรู สมมติใช้สิทธิ์ลดหย่อนเต็มเพดานรวม 1,100,000 บาท และไม่มีรายได้ทางอื่น
ที่มา — บัญชีอัตราภาษีเงินได้ กรมสรรพากร
ลดหย่อนชุดเดียวกัน ทำไมคนเงินเดือนน้อยกว่าได้ประโยชน์มากกว่า?
เพราะเพดานลดหย่อนเป็นตัวเลขคงที่ แต่รายได้ไม่มีเพดาน คนเงินเดือน 200,000 บาท ใช้สิทธิ์ 1,100,000 บาทแล้วเงินได้สุทธิเหลือ 1,140,000 บาท ตกลงมาอยู่ขั้น 25% ภาษีจึงหายไป 65.7%
คนเงินเดือน 2,000,000 บาท ใช้สิทธิ์ก้อนเดียวกัน แต่เงินได้สุทธิยังเหลือ 22,740,000 บาท ยังอยู่ขั้น 35% เหมือนเดิม ภาษีจึงลดแค่ 385,000 บาท หรือ 4.9% และจำนวนเดือนที่ทำงานฟรีขยับจาก 3.9 เหลือ 3.7 เดือนเท่านั้น
เริ่มจากรายการไหนก่อนถึงจะทันปีนี้?
สิทธิ์ลดหย่อนของปีภาษี 2569 นับตามที่จ่ายจริงภายในวันที่ 31 ธันวาคม 2569 รายการที่ใช้เวลาดำเนินการนานที่สุดคือการติดตั้ง Solar Rooftop ส่วนกองทุนกับเบี้ยประกันซื้อได้จนถึงวันสุดท้ายของปี
ชาวติดหรูที่อยากเอาเงินที่ประหยัดได้ไปต่อยอด อ่านต่อได้ที่ บัญชีเงินฝากดิจิทัลดอกเบี้ยสูงปี 2026 และถ้ากำลังเทียบบัตรเครดิตสำหรับผู้มีรายได้สูง ลองดู 9 บัตรเครดิตสำหรับผู้มีรายได้สูงในไทย ต่อได้เลย
ตัวเลขทั้งหมดในบทนี้เป็นการคำนวณจากสมมติฐานที่ระบุไว้ใต้แต่ละตาราง เป็นข้อมูลเบื้องต้นเพื่อให้เห็นภาพ ไม่ใช่คำแนะนำทางภาษี สิทธิ์ลดหย่อนจริงเป็นไปตามที่จ่ายจริงและตามเงื่อนไขของกรมสรรพากร
Recommended for You
ขึ้นแท่นอันดับ 1! กรุงเทพติดอันดับเมืองที่ดีที่สุดในโลก 2026
เปิดค่าเทอมหลักล้าน! ป.1 โรงเรียนนานาชาติ 15 แห่ง

บัตรเครดิตที่มีประกัน ‘กระเป๋าเดินทางล่าช้า’ มาดูกันว่าใบไหนให้เท่าไหร่?

💬 ความเห็น
0✍️ เพิ่มความเห็น